Inflazione FOI al 3,4% e rivalutazione stimata al 2,7%
Nuova stima per la rivalutazione delle pensioni 2027, ndice annuo di perequazione dopo i dati Istat di settembre: simulazione aumenti minime e per fascia.
Aggiornato dall’Istat l’indice FOI, (l’indice FOI, Famiglie di Operai e Impiegati, è un indice dei prezzi al consumo calcolato dall’Istat, utilizzato per misurare l’inflazione e per l’adeguamento di valori monetari come i canoni di affitto e gli assegni di mantenimento), su cui si calcola l’aumento per rivalutazione delle pensioni 2027: ad agosto i prezzi per le famiglie di operai e impiegati sono saliti del 3,4% in un anno. Se l’restasse tale, la media annua si tradurrebbe in un indice di perequazione al 2,7% (pari a 27 euro lordi al mese ogni 1.000 euro di assegno, fino a quattro volte il minimo; con prezzi ancora in salita si arriverebbe al 2,9%. La stima finale si avrà a metà ottobre con i dati di settembre. A quel punto, la percentuale ufficiale sarà calcolata nel consueto decreto del Ministero dell’Economia a novembre, tenendo conto anche delle stime per l’ultimo trimestre 2026.
Il dato definitivo per il 2026 esce a metà gennaio 2027 con eventuali differenze a conguaglio sulle pensioni 2028. Nel cedolino pensione di gennaio 2027 non dovrebbe esserci invece alcun conguaglio sul 2026: l’inflazione certificata coincide con l’aumento già applicato (+1,4%).
In sintesi:
- inflazione di agosto al 3,3% su base annua, con gli energetici oltre il 17%, il carrello della spesa allo 0,9% e l’inflazione di fondo all’1,5%;
- l’indice FOI senza tabacchi, su cui si calcola la rivalutazione delle pensioni, vale 103,7 (base 2025=100), con un aumento dello 0,6% su luglio e del 3,4% su agosto 2025;
- l’inflazione acquisita 2026 pari al 2,9% per l’indice generale, calcolata sugli indici FOI al 2,7%, con una forchetta fra il 2,6% e il 2,9% a seconda dei prezzi di fine anno;
- la stima si aggiorna a metà ottobre con il FOI definitivo di settembre, la percentuale ufficiale arriva con decreto MEF nella seconda metà di novembre;
- il conguaglio di gennaio 2027 sulla rivalutazione applicata nel 2026 è stimati pari a zero perché coincide con l’inflazione FOI 2025 certificata dall’Istat.
Indice
- Inflazione acquisita 2026, i dati definitivi Istat di agosto
- Il parametro di calcolo per la perequazione delle pensioni
- Rivalutazione pensioni 2027, quando esce e come può cambiare
- Rivalutazione pensioni per scaglioni, soglie e fasce 2027
- Aumento pensioni 2027, stime per importi lordi di pensione
- Conguaglio nel cedolino di gennaio 2027
- Pensioni minimo e incremento aggiuntivo in scadenza
Inflazione acquisita 2026, i dati definitivi Istat di agosto
L’Istat ha confermato il 16 settembre 2026 che ad agosto l’inflazione misurata dall’indice generale NIC è salita dello 0,5% su luglio e del 3,3% su agosto 2025, come indicava la stima preliminare del 1° settembre. L’accelerazione dal 2,9% di luglio arriva dall’energia: gli energetici regolamentati salgono al 18,6% annuo e quelli non regolamentati al 17,0%, con la benzina a +16,3% e il gasolio per auto a +26,7%. Il carrello della spesa scende allo 0,9% e l’inflazione di fondo all’1,5%, come riporta il comunicato Istat sui prezzi al consumo di agosto.
L’inflazione acquisita 2026 diffusa dall’Istat è del 2,9% per l’indice generale e dell’1,9% per la componente di fondo, cioè la crescita media dell’anno se i prezzi restassero fermi fino a dicembre. Il Documento di finanza pubblica approvato dal Governo ad aprile indicava per il 2026 un’inflazione del 2,8%. Le simulazioni sull’aumento delle pensioni 2027 circolate a inizio settembre hanno applicato agli assegni il 2,9%, che però misura un indice diverso da quello previsto per la perequazione.
Il parametro di calcolo per la perequazione delle pensioni
La perequazione delle pensioni si calcola sull’indice FOI, quello dei prezzi per le famiglie di operai e impiegati al netto dei tabacchi: il decreto interministeriale che ogni anno attua l’art. 11, comma 1, del D.Lgs. 30 dicembre 1992, n. 503 recepisce la sua variazione media annua comunicata dall’Istat. Ad agosto il FOI vale 103,7 (base 2025=100), con un aumento dello 0,6% su luglio e del 3,4% su agosto 2025. È il primo mese dell’anno in cui cresce più dell’indice generale: da gennaio a luglio era sempre cresciuto meno, dallo 0,8% contro l’1,0% di gennaio al 2,8% contro il 2,9% di luglio.
Per il FOI l’Istat non pubblica l’inflazione acquisita. Con il metodo che l’Istituto applica all’indice generale, mantenendo l’indice di agosto fermo fino a dicembre e confrontando la media dei dodici mesi con quella del 2025, pari a 100 nella nuova base, la media FOI 2026 risulterebbe superiore del 2,7%. Applicato agli indici NIC, lo stesso calcolo restituisce esattamente il 2,9% ufficiale.
| Mese 2026 | Indice FOI senza tabacchi (base 2025=100) |
|---|---|
| Gennaio | 100,4 |
| Febbraio | 100,9 |
| Marzo | 101,5 |
| Aprile | 102,5 |
| Maggio | 102,8 |
| Giugno | 102,8 |
| Luglio | 103,1 |
| Agosto | 103,7 |
Rivalutazione pensioni 2027, quando esce e come può cambiare
La rivalutazione delle pensioni 2027 sarà fissata dal decreto del Ministero dell’Economia nella seconda metà di novembre, sulla variazione media del FOI che l’Istat comunica a inizio mese: dati definitivi fino a settembre e stime dell’Istituto per ottobre, novembre e dicembre. La percentuale si applica in via provvisoria dal cedolino di gennaio; il dato annuale definitivo del 2026 esce a metà gennaio 2027 con il comunicato sui prezzi di dicembre, e le eventuali differenze vanno a conguaglio a gennaio 2028.
Il FOI definitivo di settembre, atteso a metà ottobre, è il primo dato che modifica la stima, perché la rilevazione preliminare del 30 settembre riguarda solo gli indici NIC e IPCA. Nel ciclo precedente l’Istat ha trasmesso i dati al Ministero il 3 novembre 2025 e il decreto del 19 novembre 2025 ha fissato l’1,4% con stime del -0,2%, -0,1% e +0,1% per l’ultimo trimestre; i valori effettivi sono stati -0,2%, -0,1% e +0,2%, e la media definitiva ha confermato l’1,4%.
Fino a dicembre gli scenari di rivalutazione dipendono dall’andamento mensile del FOI:
- con variazioni uguali a quelle di settembre-dicembre 2025, pari a -0,1%, -0,2%, -0,1% e +0,2%, la media FOI 2026 crescerebbe del 2,6%;
- con l’indice fermo al livello di agosto crescerebbe del 2,7%;
- con aumenti dello 0,2% al mese fino a dicembre crescerebbe del 2,9%.
Rivalutazione pensioni per scaglioni, soglie e fasce 2027
Il calcolo della rivalutazione 2027 avviene per scaglioni di importo, con un’aliquota diversa per ciascuna fascia dell’assegno. Lo stabilisce l’art. 1, comma 478, della Legge 27 dicembre 2019, n. 160, che rinvia al meccanismo dell’art. 34, comma 1, della Legge 23 dicembre 1998, n. 448: adeguamento pieno fino a quattro volte il trattamento minimo, al 90% fra quattro e cinque volte, al 75% sulla parte eccedente. In pratica la riduzione colpisce solo la quota di assegno che supera ciascuna soglia.
Nel 2023 e nel 2024 valeva il criterio dell’importo complessivo, che assegnava una sola percentuale ridotta a tutto l’assegno; la Corte costituzionale (sent. n. 52/2026, depositata il 16 aprile 2026) ha dichiarato non fondate le questioni sollevate su quella disciplina. Poiché le soglie si misurano sul minimo dell’anno precedente, nel 2027 le fasce di perequazione si calcolano su 611,85 euro: quattro volte il minimo valgono 2.447,40 euro mensili, cinque volte 3.059,25 euro.
Aumento pensioni 2027, stime per importi lordi di pensione
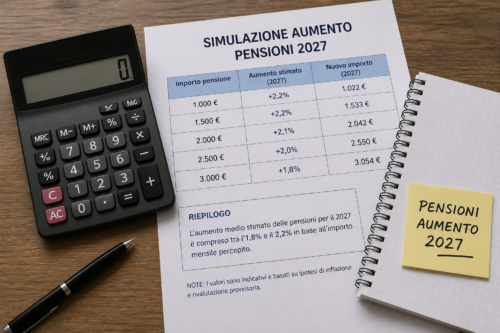
L’aumento delle pensioni 2027 cresce meno che proporzionalmente all’importo, perché solo le quote oltre le soglie subiscono la riduzione al 90% e al 75%. La tabella indica per ogni importo la forchetta fra lo scenario al 2,6% e quello al 2,9%, con il valore al 2,7% fra parentesi; i valori sono lordi e mensili, in attesa del decreto.
| Pensione lorda mensile | Aumento stimato (con rivalutazione al 2,7%) |
|---|---|
| 1.000 euro | da 26,00 a 29,00 euro (27,00) |
| 1.500 euro | da 39,00 a 43,50 euro (40,50) |
| 2.000 euro | da 52,00 a 58,00 euro (54,00) |
| 2.500 euro | da 64,86 a 72,35 euro (67,36) |
| 2.800 euro | da 71,88 a 80,18 euro (74,65) |
| 3.500 euro | da 86,54 a 96,53 euro (89,87) |
| 4.000 euro | da 96,29 a 107,41 euro (100,00) |
Ad esempio, su un assegno da 2.800 euro ed una rivalutazione al 2,7%, la quota entro la prima soglia si rivaluta all’indice pieno e i restanti 352,60 euro al 90% dell’indice, cioè al 2,43%, per un aumento di 74,65 euro al mese. Fra lo scenario più basso e quello più alto la distanza va da 3 euro lordi al mese su una pensione da 1.000 euro a 11,12 euro su una da 4.000 euro. Chi applica il 90% all’intero importo ottiene un risultato inferiore a quello spettante, perché usa il criterio dell’importo complessivo, valido solo nel 2023 e nel 2024.
Conguaglio nel cedolino di gennaio 2027
Il cedolino di gennaio 2027 conterrà la nuova perequazione provvisoria per il 2027 e l’eventuale conguaglio sull’1,4% applicato per tutto il 2026, fissato in via provvisoria dal decreto interministeriale del 19 novembre 2025 salvo conguaglio in sede di perequazione per l’anno successivo.
Il conguaglio sul 2026 dovrebbe risultare nullo: con i dati definitivi di dicembre diffusi il 16 gennaio 2026, l’Istat ha certificato per il 2025 una crescita media dell’indice FOI senza tabacchi dell’1,4%, pari al provvisorio. La conferma formale spetta al decreto di novembre, come è avvenuto per il 2024, quando lo stesso decreto ha reso definitivo lo 0,8% già applicato. Chi programma l’uscita dal lavoro in questa finestra deve considerare anche i parametri di calcolo applicabili alla pensione anticipata con decorrenza 2027.
Pensioni minimo e incremento aggiuntivo in scadenza
Con una rivalutazione al 2,7% il trattamento minimo salirebbe da 611,85 a circa 628,37 euro mensili e l’assegno sociale da 546,24 a circa 560,99 euro; nella forchetta degli scenari il minimo va da 627,76 a 629,59 euro e l’assegno sociale da 560,44 a 562,08 euro. Limiti di reddito e requisiti sono nella scheda sulla rivalutazione dell’assegno sociale 2027. I valori 2026 sono fissati dalla Circolare INPS n. 153 del 19 dicembre 2025 e, collocandosi nella prima fascia, si rivalutano all’indice pieno.
Sulle pensioni minime 2027 agisce una seconda componente in scadenza. L’incremento aggiuntivo introdotto dall’art. 1, comma 310, della Legge 29 dicembre 2022, n. 197 e prorogato dall’art. 1, comma 177, della Legge 30 dicembre 2024, n. 207 vale l’1,3% per il 2026 e, senza un nuovo intervento, cessa il 31 dicembre. Chi incassa il minimo maggiorato, pari a circa 619,80 euro nel 2026, con una rivalutazione al 2,7% riceverebbe nel 2027 circa 628,37 euro: un aumento effettivo di 8,57 euro al mese, circa la metà della sola perequazione. La sua eventuale proroga rientra fra le proposte in campo per la Manovra 2027.
fonte pmi.it